Mengelola penghasilan bulanan memerlukan strategi penyimpanan aset yang tepat agar tidak habis tanpa bekas.
Kesadaran finansial memicu diskusi mengenai efektivitas antara menyimpan uang tunai di bank atau mengalokasikannya ke dalam bentuk emas.
Dua instrumen ini memiliki karakteristik yang sangat berbeda meskipun fungsi dasarnya sama-sama sebagai tempat menyimpan kekayaan. Pemahaman mendalam diperlukan agar tidak keliru dalam mengambil langkah finansial.
Potensi Keuntungan dan Ketahanan Inflasi
Aspek potensi keuntungan jangka panjang menunjukkan bahwa emas memiliki performa yang cenderung lebih unggul. Dana yang disimpan di bank menghasilkan bunga atau bagi hasil, namun nilainya relatif kecil.
Keuntungan tersebut kerap kali tidak mampu mengimbangi laju inflasi, ditambah adanya potongan biaya administrasi bulanan. Sebaliknya, nilai emas memiliki kecenderungan mengalami kenaikan dalam jangka panjang.
Faktor pendorong utamanya adalah keterbatasan jumlah komoditas yang tidak sebanding dengan tingginya permintaan pasar. Faktor inflasi turut memengaruhi daya beli dari aset yang disimpan.
Uang yang disimpan di bank nilainya akan tetap sama secara nominal, namun kekuatan belinya terus menurun seiring waktu.
Logam mulia justru dikenal sebagai aset yang memiliki ketahanan tinggi terhadap gempuran inflasi.
Skala Nilai dan Risiko Keuangan
Kondisi ekonomi dan fluktuasi nilai tukar suatu negara sangat memengaruhi nilai mata uang yang disimpan.
Karakteristik ini berbeda dengan emas yang memiliki standar penilaian bersifat universal dan diakui secara global.
Dari segi risiko nominal, tabungan uang di bank berada pada posisi yang rendah karena nilainya stabil.
Risiko utama dari penyimpanan konvensional ini murni berasal dari penurunan daya beli akibat inflasi.
Fluktuasi harga dalam jangka pendek menjadi risiko utama bagi pemilik emas. Meski demikian, pergerakan historis menunjukkan bahwa komoditas ini tidak pernah kehilangan nilai utamanya secara total.
Likuiditas, Keamanan, dan Efisiensi Biaya
Sektor aksesibilitas dan kemudahan pencairan dana menjadi keunggulan utama dari tabungan perbankan. Kebutuhan mendesak dapat diatasi dengan penarikan dana instan melalui ATM atau aplikasi mobile banking.
Aset emas juga tergolong likuid karena proses penjualan kembali atau buyback dan penggadaian dapat dilakukan dengan mudah.
Keamanan perbankan telah didukung sistem berlapis serta diawasi oleh Otoritas Jasa Keuangan (OJK) beserta fitur transaksi harian terintegrasi.
Pengelolaan tabungan emas juga menerapkan proteksi yang ketat melalui opsi penyimpanan fisik di brankas pribadi atau safe deposit box.
Efisiensi biaya menjadi pembeda, di mana nasabah bank dibebankan biaya administrasi harian dan pajak bunga yang bisa mengurangi saldo.
Penyimpanan emas umumnya terbebas dari biaya rutin bulanan semacam itu sehingga nilainya tetap utuh.
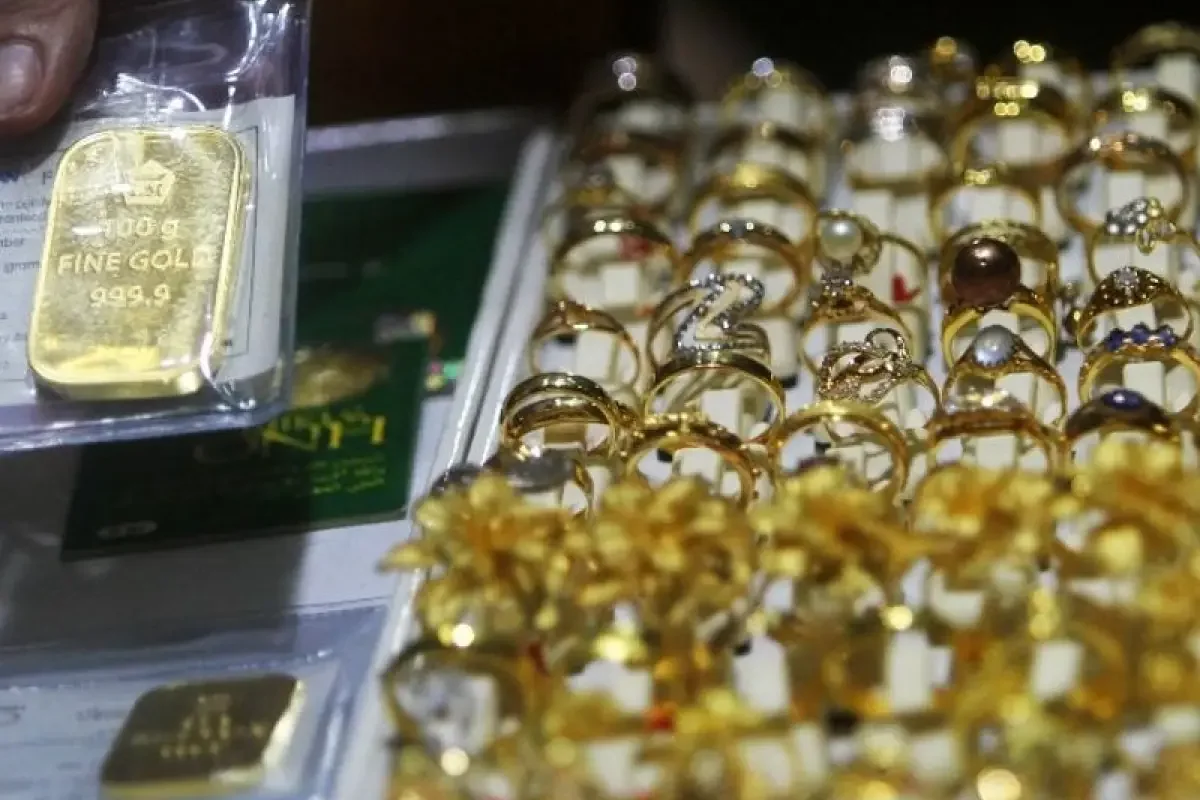
Logam mulia juga menawarkan kepraktisan karena mampu menyimpan nilai besar dalam dimensi fisik yang ringkas.
Uang tunai tetap memegang keunggulan mutlak dalam hal fleksibilitas mobilitas transaksi harian masyarakat.
Tabungan uang berfungsi maksimal untuk dana darurat dan transaksi jangka pendek, sedangkan emas optimal untuk tujuan jangka panjang seperti dana pendidikan anak.